
«Кернел» завершив 2026 фінансовий рік із результатами, які перевищили очікування аналітиків. Агрохолдинг зберіг першість в експорті зерна та навіть збільшив свою частку, розширив земельний банк і встановив рекорд із перевалки через власні термінали. Але в новий сезон компанія входить уже в інших умовах. Росія знову пошкодила відновлений «Трансбалктерімнал», ризики для судноплавства зросли, альтернативна логістика залишається дорожчою і не може повністю замінити Чорне море.
Засновник і голова Ради директорів «Кернела» Андрій Веревський називає порушення експортної логістики найтирічнішою проблемою для бізнесу. Latifundist.com розібрав річний звіт «Кернела»: на чому компанія заробила у 2026 ФР, що купувала і продавала і чому після сильнішого за очікування року аналітики прогнозують падіння EBITDA на 25%.
Агровиробництво — лідер за EBITDA
2026 ФР, який завершився 30 червня, «Кернел» закінчив із $558 млн EBITDA та $322 млн чистого прибутку, що належить акціонерам компанії. Це на 20% і 35% більше відповідно, ніж роком раніше. Найбільшу EBITDA серед бізнес-сегментів приніс агровиробничий напрям — близько $241 млн.
Результати цього напряму за 2026 ФР переважно стосуються врожаю 2025 року.
Попри зростання прибутку, рада директорів рекомендувала не виплачувати дивіденди за 2026 ФР. Компанія пояснює це потребою зберегти ліквідність через перебої з чорноморським експортом, відновлення пошкоджених активів і можливі інвестиції в альтернативну логістику.
Енселко, «Мрія» та елеватори: які активи купували й продавали
У квітні 2026 року «Кернел» придбав «Енселко» за $348 млн. Разом із близько 190 тис. га орендованих земель група отримала елеватори, техніку, вагони та інші активи. До угоди бізнес контролював Андрій Веревський, але управлявся він окремо від «Кернела».
Ще до цієї угоди «Енселко» придбала «Агро-Регіон» із земельним банком 41 тис. га та майже 200 тис. т елеваторних потужностей. Про завершення продажу 100% компанії у січні 2026 року повідомив Dragon Capital, який консультував продавців. Отже, це попереднє придбання «Енселко», а не окрема угода «Кернела» на додачу до купівлі групи.
У травні 2026 року «Кернел» продав господарство з 14,3 тис. га орендованих земель у Харківській області за $24,9 млн. Йдеться про СТОВ «Мрія», покупцем якого став «Агротон». Раніше «Кернел» пояснював Latifundist.com, що продаж активів на Харківщині — частина стратегії зосередження земельного банку в ключових регіонах. Після придбання «Енселко» та продажу харківського господарства площа орендованих земель в операційному управлінні групи становила близько 530 тис. га.
Протягом 2026 ФР компанія також продала три елеватори загальною місткістю 131 тис. т у Черкаській, Полтавській і Харківській областях. Їх визнали непрофільними через близькість до інших об’єктів групи та перетин зон закупівлі зерна.
Одним з аргументів на користь придбання «Енселко» компанія називає розширення власної сировинної бази в умовах конкуренції за зерно й олійні. Однак у 2026 ФР власне агровиробництво забезпечило лише 6% перероблених групою олійні. Повний вплив угоди на цей показник ще не відображений: її закрили за три місяці до завершення фінансового року.
Придбання змінило й масштаб посівів. Тому порівнювати площі окремих культур з попереднім роком потрібно з поправкою на розширення земельного банку.
Делістинг затягнувся на четвертий рік
Процес делістингу «Кернела» з Варшавської фондової біржі, розпочатий у 2023 році, досі не завершений через судові спори з вісьмома міноритарними акціонерами, які сукупно володіють близько 0,4% акцій компанії.
У березні 2026 року «Кернел» отримав два рішення Апеляційного суду Люксембургу на свою користь у справах щодо рішень загальних зборів та збільшення акціонерного капіталу. Водночас інші провадження тривають і затримують завершення делістингу.
«Попри ці сприятливі результати, судові спори, ініційовані тією ж групою, тривають і продовжують затримувати завершення процесу делістингу», — зазначив Веревський у своєму зверненні.
Станом на 30 червня 2026 року підконтрольна Веревському Namsen Limited володіла 95,07% голосуючих акцій «Кернел».
Врожай-2026: кукурудза просідає, у соняшника врожайність краща
На момент публікації річного звіту «Кернел» уже завершив збирання озимих на 148 тис. га, тоді як жнива пізніших культур — кукурудзи, соняшнику та сої — ще тривали. Тому наведені компанією показники пізніх культур є попередніми, а не фінальними.
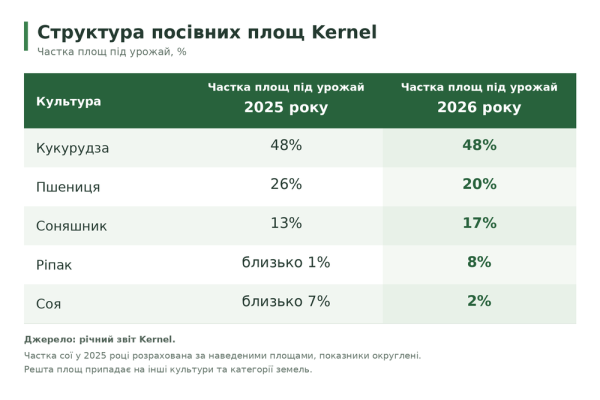
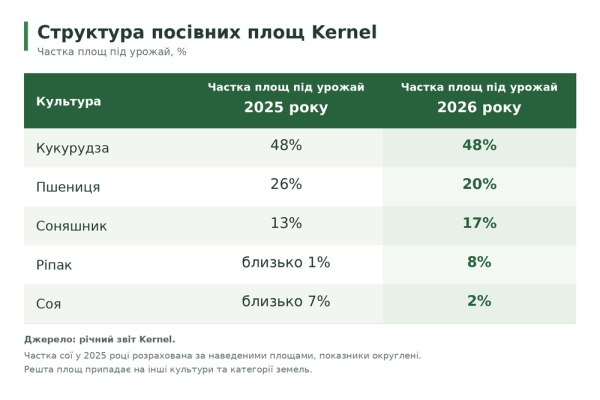
Найцікавіша динаміка — у кукурудзи. На момент підготовки звіту її зібрали лише на 6% площ, а попередня чиста врожайність становила 8,3 т/га — на 11% менше рік до року. І це важливо з огляду на масштаб: під кукурудзу у 2026 році в компанії 254 тис. га, або 48% усіх посівних площ. Тобто саме вона залишається головною культурою «Кернел».
Соняшник демонстрував протилежну динаміку. На 61% уже зібраних площ його попередня врожайність становила 2,8 т/га, що на 4% вище торішньої. Площі під культурою компанія також суттєво збільшила — до 88 тис. га, або 17% посівів, проти 13% у попередньому сезоні.
Окремої цифри попередньої врожайностi сої у звіті немає: компанія лише зазначає, що її збирають. Водночас площі під соєю скоротили до 9 тис. га, або лише 2% структури, оскільки портфель змістили на користь культур із кращою очікуваною економікою.
Для порівняння, у врожай-2025 кукурудза дала «Кернел» 9,3 т/га (+11%), соняшник — 2,7 т/га (-4%), соя — 2,3 т/га (+7%). Загальний врожай зернових та олійних тоді зріс на 43% — до 2,32 млн т, значною мірою завдяки майже двократньому розширенню площ під кукурудзу.
Заводах потрібні соя та ріпак
Поки власне агровиробництво скорочувало сою, переробний напрям використовував її для підтримки завантаження заводів.
За 2026 ФР «Кернел» переробив 308 тис. т сої та 165 тис. т ріпаку, включно з давальницькою сировиною. Загалом це 473 тис. т — на 4% більше, ніж роком раніше. Чотири із семи ОЕЗІВ групи можуть переробляти альтернативні соняшник культури.
Це стало важливо в сезон, коли бракувало сировини. За оцінкою «Кернела», в Україні зібрали близько 10,4 млн т соняшнику, тоді як потужності з його переробки становили 22,3 млн т. Тобто потужностей було майже на 12 млн т більше, ніж самого соняшнику.
Компанія переробила загалом 3,2 млн т олійних, на 8% менше за попередній рік. Проте потужності були завантажені на рівні 83%. З її оцінкою, якби заводи працювали лише із соняшником, цей показник становив би 68%.
У сезоні 2026/27 компанія очікує збільшення врожаю соняшнику в Україні на 17% — до 12,2 млн т. Але навіть за такого відновлення розрив із переробними потужностями залишатиметься близьким до 10 млн т. Це означає, що конкуренція за сировину збережеться.
Перший за експортом зерна, із планами щодо флоту
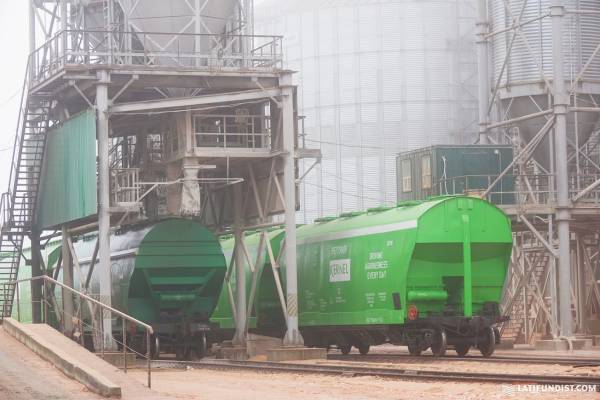
У 2026 ФР «Кернел» експортував з України близько 6,3 млн т зерна — на 15% більше, ніж роком раніше. За даними компанії, її частка в українському зерновому експорті зросла на 3 відсоткові пункти, до 15%, що дозволило зберегти позицію найбільшого експортера зерна з України. Через експортні термінали групи пройшло рекордних 9,6 млн т агропродукції, на 5% більше за попередній рік.
Водночас компанія переглядала підхід до власного флоту. У четвертому кварталі 2026 ФР вона продала балкер Rotterdam Pearl V, отримавши $12 млн. Тоді рішення пояснювали стабілізацією чорноморського експорту, поліпшенням умов страхування воєнних ризиків і доступністю сторожових суден. У власності групи залишився танкер «Мавка», здатний перевозити 12,5 тис. т олії.
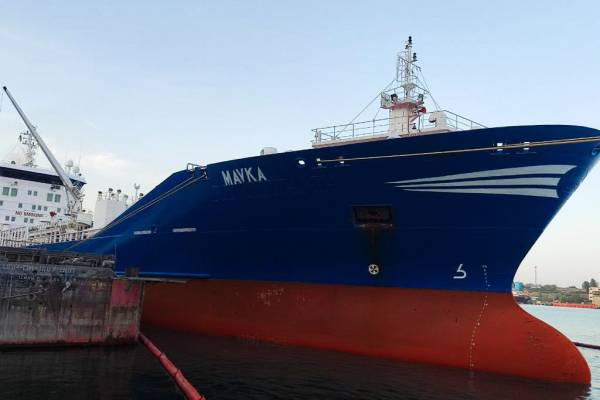
Після погіршення безпекової ситуації «Кернел» знову розглядає розширення власного флоту, щоб забезпечити додаткові можливості для відвантажень. У звіті це поки оцінка можливого рішення: його доцільність залежатиме від безпеки судноплавства, доступності й вартості страхування воєнних ризиків.
«Трансбалктерімнал»: відновили за $19,5 млн — і знову зупинили після атаки
У 2026 фінансовому році «Кернел» завершив відновлення «Трансбалктерімналу» в Чорноморську, який був пошкоджений російським ракетним ударом у липні 2023 року. Реконструкція обійшлася компанії у $19,5 млн і дозволила повернути термінал до довоєнних потужностей — 10 млн т перевалки на рік та 425 тис. т одночасного зберігання.
Однак уже на початку нового фінансового року відновлений «Трансбалктерімнал» знову зазнав пошкоджень унаслідок комбінованої російської ракетно-дронової атаки. Через це роботу об’єкта довелося зупинити.
Ще одна атака пошкодила термінал із перевалки рослинної олії у Чорноморську, який «Кернел» придбав у 2023 році. Компанія розпочала відновлення та оцінює повний фінансовий ефект атак і необхідний обсяг інвестицій.
Загалом атаки на портову інфраструктуру вже помітно впливали на роботу «Кернел» протягом звітного року. Через удари та повітряні тривоги сукупний простій експортних терміналів компанії у 2026 ФР становив майже 44 дні.
Веревський назвав порушення експортної логістики найтирічнішою проблемою, з якою компанія увійшла у 2027 ФР.
«Найтирічнішою проблемою стали перебої в експортній логістиці. Комбіновані російські ракетні та дронові атаки на українську портову інфраструктуру знову пошкодили наш нещодавно відновлений «Трансбалктерімнал», змусивши зупинити роботу об’єкта», — зазначив Веревський.
Дунай — альтернатива, але дорожча
У новий фінансовий рік «Кернел» увійшов із пошкодженою портовою інфраструктурою та більшою невизначеністю щодо відвантажень.
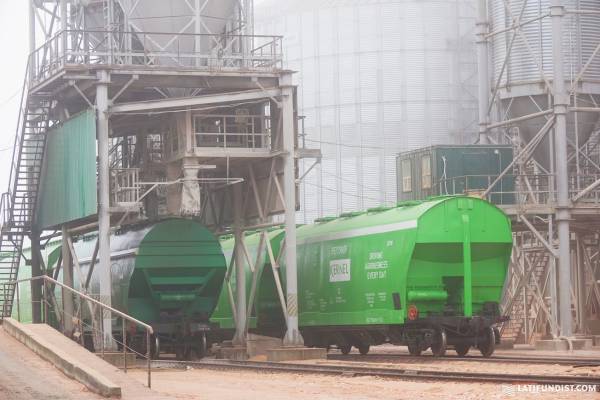
У звіті компанія допускає, що частину врожаю доведеться зберігати довше, зокрема у зернових рукавах. Це означає додаткові витрати на зберігання, перевантаження та фінансування, а також довше очікування коштів від продажів.
Дунай «Кернел» називає найбільш життєздатною альтернативою глибоководним портам. Однак перевезення цим маршрутом дорожче. Компанія застерігає, що поєднання слабших світових цін і тривалої залежності від дунайської логістики може звести прибуток від вирощування окремих культур майже до нуля.
Крім дорожчої логістики, на результат тиснутимуть і виробничі витрати. На 2027 ФР «Кернел» прогнозує їх підвищення приблизно на 9%, а середніх орендних платежів за землю — на 27%. Зростання витрат на добрива та ЗЗР компанія пояснює як цінами, так і вищими нормами внесення під урожай 2026 року.
Для різних напрямів бізнесу додаткові витрати можуть мати різний ефект. Це було видно ще у 2026 ФР: вологі умови збирання збільшили витрати агровиробництва, але підтримали попит на сушіння. Завдяки цьому та рекордним прийманням EBITDA елеваторних послуг зросла у 5,8 раза, до $22 млн.
Однак можливості компенсації втрати всередині групи обмежені. Як наголошує «Кернел», вищий попит на зберігання та залізничні перевезення не компенсує загального впливу суттєвого скорочення морського експорту.
Проблеми з експортом та військові ризики враховують у своїх прогнозах і аналітики Eavex Capital. Незважаючи на кращі за очікування результати 2026 ФР, на наступний фінансовий рік вони прогнозують зниження показників.
«Фактичні фінансові результати Kernel перевершили наші очікування, проте з огляду на поточні проблеми з експортом агро продукції та посиленням військових ризиків, прогнози на цей фінансовий рік не є оптимістичними. На наш погляд, виручка «Кернел» може знизитися на 3,5% до $4,25 млрд, а EBITDA скоротитися на 25% до $420 млн», — прокоментували в Eavex Capital.